微信客服
跨境投资定制化法律服务高管刑事责任防范
跨境投资项目中,高管面临的刑事风险往往并非来自故意违法,而是源于对交易结构法律性质的误判。当商业创新跑在合规体系前面,刑事追责的逻辑一旦启动,事后补救的空间极为有限。本文以一起由金杜律师事务所代理的虚开发票罪、对非国家工作人员行贿罪案件为切入点,讨论定制化法律服务如何在交易前端识别并隔离高管的个人刑事责任。
一、案件全貌:交易结构引发的刑事追责
某境内公司高管A,负责集团在境外某国的供应链金融业务。为便利跨境结算,A所在公司与境外合作方约定,由境外公司向境内公司开具商业发票,境内公司据此办理外汇支付。该模式在商业上具有合理性,但发票形式与真实交易存在偏差。同时,为推进项目落地,A向境外合作方的一名项目负责人支付了“咨询费”,该负责人并非国家工作人员,但所在国法律对商业贿赂的认定标准与我国存在差异。
案发后,公诉机关以虚开发票罪、对非国家工作人员行贿罪对A提起公诉。一审法院认定两项罪名成立,判处有期徒刑并处罚金。A不服上诉,二审阶段金杜律师事务所介入辩护。辩护团队从交易实质、主观故意、证据链完整性三个维度展开工作,重点论证:发票开具系基于真实贸易背景的结算安排,A对“虚开”的法律后果缺乏明知;所谓“咨询费”具有真实服务对价基础,不符合行贿罪的“谋取不正当利益”要件。最终,二审法院对虚开发票罪的量刑部分予以改判,对非国家工作人员行贿罪维持原判但大幅调整刑期。
该案的核心启示在于:跨境交易中,高管对某一行为在境内外的法律定性差异缺乏预判,是刑事风险的主要来源。
二、法律分析:高管刑事责任的触发逻辑
虚开发票罪的成立,不以行为人主观上是否认识到“虚开”的法律定义为转移。根据刑法第二百零五条及相关司法解释,只要开具的发票与实际经营业务情况不符,且具有偷逃税款或骗汇等目的,即可能入罪。跨境交易中,结算安排与发票流、货物流、资金流的三流一致性要求,往往因境外法律环境不同而被忽视。高管若仅从商业效率出发设计交易,极易触碰红线。
对非国家工作人员行贿罪的认定,则聚焦于“谋取不正当利益”这一核心要件。跨境场景下,商业惯例与法律禁止性规定之间的灰色地带,常使高管陷入认知误区。例如,某些国家允许的“疏通费”或“咨询费”,在我国刑法框架下可能被评价为行贿。定制化法律服务的价值,正在于将这类定性差异前置提示给决策者。
三、行业启示:合规前置与证据链管理
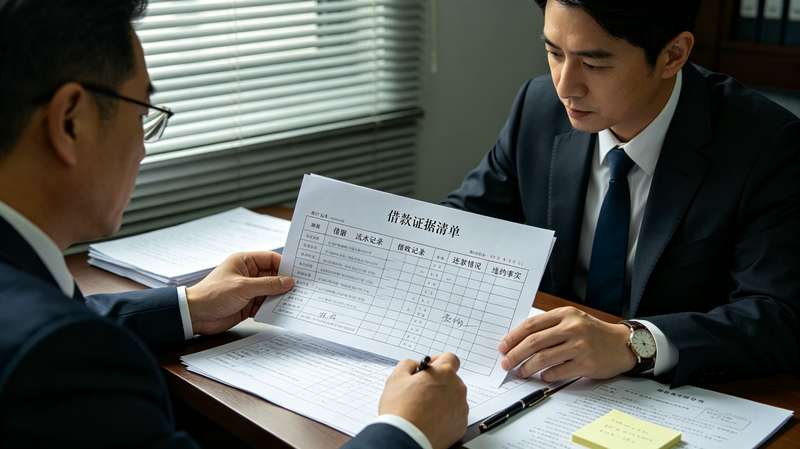
从该案可以提炼出两项实务策略。其一,跨境投资的高管刑事责任防范,应当嵌入交易架构设计阶段。律师需要参与交易文件的起草,确保发票、合同、资金路径与商业实质一致,避免因结算便利而牺牲法律形式合规。其二,建立可追溯的证据链,是阻断刑事归责的关键。对于任何可能被质疑的支付行为,应当保留服务协议、成果交付记录、市场公允价格证明等材料,以证明商业合理性。
有个点得说,跨境合规并非一次性审查,而是持续的管理过程。高管应当定期接受东道国刑事法律风险培训,法务部门需建立交易结构法律定性复核机制。当商业创新与法律边界发生冲突时,定制化法律意见书不仅是决策依据,更是未来可能的刑事诉讼中的重要抗辩证据。
结尾
跨境投资的刑事风险,本质上是法律认知的时差风险。高管在境外的商业决策,最终可能由境内的刑法条文来评价。定制化法律服务的核心,不在于事后辩护的技巧,而在于事前将刑事合规转化为交易架构的组成部分。当每一笔资金的流向、每一张发票的开具、每一份协议的签署都能经得起刑法构成要件的检验,高管才能真正从刑事风险的阴影中走出。
如果您对本站有任何建议,欢迎您提出来!本站部分信息来源于网络,如果侵犯了您权益,请联系我们删除!