微信客服
一笔家族信托里的“控制权”之争:从某房企创始人传承纠纷看中小企业投融资的安全边界
一家总资产逾三十亿元的民营房企,创始人年逾七旬,膝下两子一女啊。老人本欲通过家族信托与股权代持的安排,将核心资产平稳交接给长子,同时以信托受益权保障其余子女的生活。但是,就在信托设立后的第三年,一场围绕项目公司融资担保的连带责任纠纷,将这份看似周密的传承方案撕开了一道口子——债权人主张,创始人生前以个人名义为项目公司银行贷款提供的保证,应当从遗产及信托财产中优先清偿;而信托受托人则坚称,信托财产独立于委托人个人债务,不得强制执行。这起由某知名律所代理、历经一审、二审的诉讼,最终打到最高人民法院,其裁判逻辑对当下大量处于代际交接期的中小企业,具有相当典型的警示意义。
案件的核心争议并不复杂,却极具代表性。项目公司为取得开发贷,由创始人个人签署最高额保证合同,担保额度两亿元。贷款到期后项目公司资金链断裂,银行诉至法院,要求项目公司还款,并主张创始人在遗产范围内承担保证责任。问题在于,创始人在保证合同签署两年后设立了家族信托,将持有的项目公司股权及部分不动产装入信托。银行遂将受托人一并列为被告,请求撤销信托中损害债权人利益的部分,或直接执行信托财产。一审法院支持了银行的部分请求,认为创始人在明知存在大额担保债务的情况下设立信托,构成对债权人的诈害,判令在担保范围内对信托财产予以执行。受托人不服上诉,二审改判,认定信托设立时主债务尚未到期,创始人未处于“资不抵债”状态,且信托财产与固有财产分别管理、分别记账,符合信托法第十五条、第十七条关于信托财产独立性的规定,债权人无权直接执行信托财产。
最高人民法院在再审审查中进一步厘清了两个关键问题。其一,信托财产独立并非绝对。信托法第十七条列举的四种例外情形中,包括“设立信托前债权人已对该信托财产享有优先受偿的权利,并依法行使该权利的”。本案银行对创始人个人享有的保证债权,在信托设立时虽未到期,但保证合同已生效,债权已然存在。法院指出,判断是否构成诈害信托,不能仅以债务是否到期为唯一标准,而应综合考量委托人设立信托时的资产负债状况、担保债务的可预见性以及信托设立是否导致责任财产实质减少。其二,对于以股权、不动产等经营性资产设立的信托,受托人负有更高的审查义务,若明知委托人存在大额或有负债而未向债权人披露,可能影响信托的对抗效力。最终,最高人民法院虽未直接执行信托财产,但认定创始人在信托文件中保留了对项目公司的经营决策权与受益人变更权,实质控制力过强,信托的“独立性”存在瑕疵,判令受托人在信托财产收益范围内,对创始人生前保证债务承担补充清偿责任。
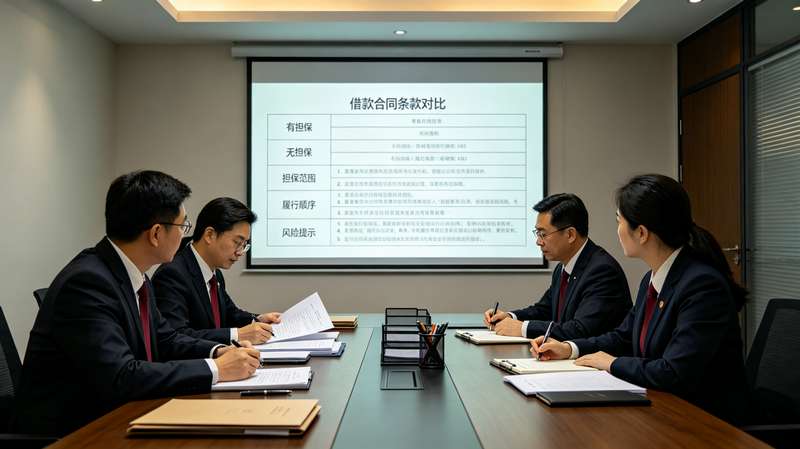
这一裁判结果,对热衷于通过信托、代持、有限合伙等工具进行财富传承与投融资安排的中小企业主,提出了几个不容回避的实务问题。其一,传承工具的选择必须与债务风险隔离同步设计。许多企业家将家族信托视为“债务避风港”,却忽略了信托法对诈害信托的规制。设立信托时若已存在大额担保、对赌回购、民间借贷等或有负债,即便债务尚未到期,仍可能被认定为损害债权人利益。实务中,建议在设立信托前完成全面的资产负债尽调,并保留完整的偿付能力证明。其二,控制权的保留是一把双刃剑。本案中,创始人通过信托文件保留过多经营决策权,削弱了信托财产的独立性,成为法院认定其承担补充责任的重要依据。对于仍希望参与企业经营的创始人,可考虑通过有限合伙架构中的GP身份或家族委员会机制实现控制,而非直接在信托层面保留任意撤销权与投资指令权。其三,投融资交易中的个人担保,往往成为传承方案的最大变量。中小企业在股权融资、银行贷款中,投资人及金融机构普遍要求创始人个人提供连带保证。这类或有负债在财务报表上未必体现,却可能在传承时引爆。建议企业在融资文件中设置担保额度上限、约定担保随股权交割而解除,或在传承方案中预留足额清偿基金。
从更宏观的视角看,这起案例折射出中小企业财富传承与投融资安全之间的深层张力。传承追求的是资产的安全与延续,投融资追求的是杠杆与效率,二者的平衡点,不在于某一工具的精巧设计,而在于对法律边界的清醒认知。信托不是逃债的工具,代持不是隐匿的屏障,任何以规避债务为目的的财产安排,在司法审查面前都难以全身而退。真正安全的传承,是在债务清晰、披露充分、控制适度前提下,让财富在法律的框架内完成代际传递。对于律师同行而言,这意味着在提供传承法律服务时,不能只做“方案设计师”,更要当好“风险审计师”,把投融资环节的或有负债纳入传承架构的底层考量。对于企业法务而言,则应在每一份担保合同签署前,预判其对未来传承安排的影响,把风险关口前移。
财富传承的本质,从来不是资产的简单转移,而是责任与权利的清晰界定。当一代创业者将毕生积累交予下一代时,唯有让法律逻辑先行于财富逻辑,才能让传承真正成为基业长青的起点,而非纠纷的序章。
如果您对本站有任何建议,欢迎您提出来!本站部分信息来源于网络,如果侵犯了您权益,请联系我们删除!