微信客服
行政复议与上市辅导的交汇处
行政复议与上市辅导的交汇处,往往是企业法律服务中最考验专业成色的地带。当一家拟上市公司在辅导期内遭遇行政监管争议,行政复议程序的启动与推进,既关乎企业上市节奏的掌控,也考验法律顾问对行政法规则与资本市场逻辑的双重理解。而收费的透明与否,在这一过程中不仅是商业伦理问题,更可能直接影响企业维护自身权益的路径选择与成本结构。
笔者近期关注到华东地区一家拟IPO企业在上市辅导期间因环保行政处罚引发的行政复议案件。该企业为一家精密制造企业,在辅导券商和律所协助下准备申报材料时,收到当地生态环境部门作出的罚款决定,事由为未按规定申报危险废物转移计划。企业认为其已依法进行网上申报,系系统端口接收异常导致超期,遂委托其辅导律所代理行政复议。
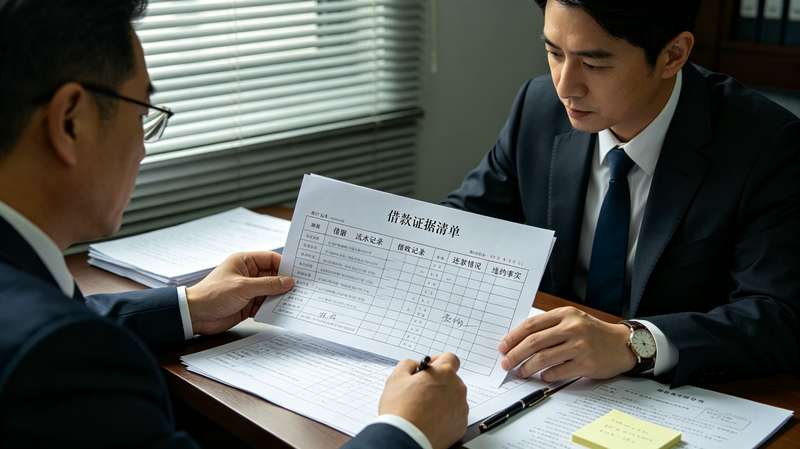
代理此案的律所并未将此项工作简单视为一项附带的行政法律服务,而是将其纳入上市辅导的整体合规框架内推进。律所在接受委托时出具了详尽的服务方案,其中明确行政复议代理费按固定金额计收,并附有费用构成明细表,包括案件研究、证据整理、听证出席、文书撰写等各项工时成本预估。同时,服务协议中设定了额外费用发生情形条款,如需要聘请第三方检测机构进行技术鉴定的,费用由企业另行支付,但需经企业书面确认。这种事先充分告知、过程中逐项确认的收费模式,在行政复议案中并不常见,却恰恰回应了许多拟上市企业的核心关切——法律成本的可预期性。
案件本身具有较强的示范意义。行政复议过程中,代理律师调取了生态环境部门行政处罚卷宗,发现执法人员在认定“未申报”事实时,仅以系统后台查询记录为据,未调取企业当日多次上传操作的技术日志。律所协助企业向复议机关提交了网络运营商服务器数据保全公证书,证明企业在法定时限内曾多次尝试提交申报,均因系统接口故障未能成功。复议机关最终采纳了该证据,认定企业不存在主观过错,撤销了原行政处罚决定。这一结果不仅让企业免于罚款记录对企业环境信用评级的影响,更消除了该处罚事项对上市申报构成实质性障碍的重大风险。
从法律分析的角度看,这起案件折射出行政复议在企业上市辅导中的三重价值。其一,程序性权利的积极行使可以修正行政监管中可能存在的认定偏差。行政复议并非仅仅是“找上级机关说理”,而是通过法定程序重新审查行政行为的事实认定与法律适用。其二,行政复议的结果可以为上市辅导期的信息披露提供确定性。证监会及交易所对拟上市企业的合规性审核极为关注行政处罚记录,即便处罚金额不大,也可能引发对内部控制有效性的质疑,进而拖延审核进度。其三,收费透明性的制度价值在长期辅导关系中尤其凸显,它使企业可以在成本可控的前提下果断启动法律救济程序,而不是因顾虑费用边界模糊而放弃权利救济。
行业层面,这一案例也为法律服务机构提供了可借鉴的作业范式。专注资本市场法律服务的律所,在承接拟上市企业行政复议或行政诉讼业务时,有必要打破传统诉讼业务按阶段收费的惯性思维,转而采用与上市辅导项目相结合的整体报价模式,将行政争议解决费用纳入辅导总费用或单独列明明细。这种做法的实践意义在于,它降低了企业与法律顾问之间因费用认知差异产生的摩擦,使法律服务的购买者能够更加清晰地评估每项法律措施的经济合理性。
当前,随着证券监管政策对发行主体合规质量要求的持续提升,拟上市企业在辅导期遭遇各类行政处罚、资质争议的可能性并未减少,行政复议作为行政救济主渠道的功能愈发受到重视。法律服务的收费透明,看似是一个程序性话题,实则关乎企业与律师之间的信任基础。当企业决定启动行政复议的那一刻,它需要确信自己面对的不只是一份专业意见,还有一个清晰可预见的合作框架。
回归本案的启示,企业法务负责人和拟上市公司实控人或许应当建立一种认知:行政复议不是上市之路上的障碍,而是消除障碍的合规工具。关键在于,选择那些愿意将收费安排与案件进程同步、充分披露成本结构的法律伙伴。透明,从来不是对专业价值的稀释,恰恰是对专业服务的尊重与自证。
如果您对本站有任何建议,欢迎您提出来!本站部分信息来源于网络,如果侵犯了您权益,请联系我们删除!