微信客服
商事诉讼与仲裁多套策略推演资深律师全程跟单
一份标的额逾三亿元的股权回购纠纷,摆在当事人面前的选择不是打不打,而是怎么打。这类案件往往牵扯对赌协议效力、估值调整机制、国资监管审批、跨境支付路径等多个法律层叠,任何一个环节误判,都可能让前期数年的商业谈判成果付诸东流。真正的商事争议解决,从来不是开庭那一刻的临场发挥,而是从接案起就展开的多套策略推演与全程动态跟单。
笔者近期复盘了一起由本所代理的典型案件。某港股上市公司与境内产业基金签订增资协议,约定若公司未能在约定期限内完成IPO,基金有权要求实控人按年化12%的复利回购股权。后因行业周期变化及监管政策收紧,上市进程实质受阻,基金依约提起仲裁。表面看,回购条件已经触发,法律路径清晰。但深入梳理交易文件后,代理团队发现协议中关于“合格上市”的定义存在两处模糊表述,且基金在投后管理阶段曾多次以书面函件默认同意延长上市窗口期。这为被申请人一方提供了抗辩空间,但若直接以此否定回购权,举证难度极大,败诉风险不容小觑。
多套策略的价值在此刻显现。首推策略并非硬碰硬地否认触发事实,而是聚焦于“回购价格的计算基数”——协议约定回购价款为“实际投资金额加固定收益”,但未明确分红、业绩补偿款是否应先行抵扣。代理律师调取了基金历年分配记录,发现其曾在两次业绩对赌失败后收取过补偿款,总额约占投资本金的18%。若能在仲裁庭论证该补偿款属于“投资回报的预先支付”,回购基数即可相应调减,直接为委托人减少近五千万元的偿付压力。
这当儿,第二套策略同步推进。团队注意到该基金的管理人注册于开曼群岛,且基金存续期即将届满,存在清算退出的刚性时间压力。据此,律师主动向仲裁庭申请程序性提速,并在庭前调解阶段亮出“若进入裁决后执行程序,因实控人主要资产位于境外,可能涉及两地法院认可与执行的高额成本与不确定性”这一事实清单。这种“以拖促谈”与“以快促谈”的双向推演,迫使对方在实体权利并未完全明朗前重新评估时间成本与执行风险。
第三套策略则着眼于情势变更原则的适用边界。尽管援引该原则在商事仲裁中成功率极低,但律师巧妙地将其作为论辩层次的“压舱石”,并非直接请求免责,而是用以论证对方在知悉行业政策变动后长达十四个月内未行使回购权,系以默示行为接受了风险共担的商业安排。这一主张虽未必获得支持,却成功将争议焦点从单纯的合同条款文义解释,扩展至缔约背景与履约行为的整体评价,为仲裁庭提供了更具弹性的裁量维度。
仲裁庭最终裁决在回购触发事实成立的基础上,将业绩补偿款从回购基数中全额扣除,并酌定委托人分期支付,期限延伸至基金存续期届满后六个月。结果虽未完全免除偿付义务,但较对方最初主张的总额减少了近四成,且通过分期安排保留了公司的现金流。更关键的收获在于,本案确立了对“对赌回购与业绩补偿并行时是否构成重复获利”这一行业普遍疑问的参考性裁判思路。
此案给企业法务与律师同行的启示是多层的。商事争议一旦进入仲裁或诉讼,当事人往往只看到“胜负”二元命题,而资深律师看到的却是概率、成本、时间与执行效力四维变量的排列组合。多套策略推演的核心,并非预设一个必胜的答案,而是为每一个关键节点准备可切换的应对脚本。程序上何时申请保全、何时提出管辖权异议,实体上如何取舍诉请、如何编排证据突袭的节奏,都应当服务于当事人整体商业利益的最大化,而非单案法律技术的完美。
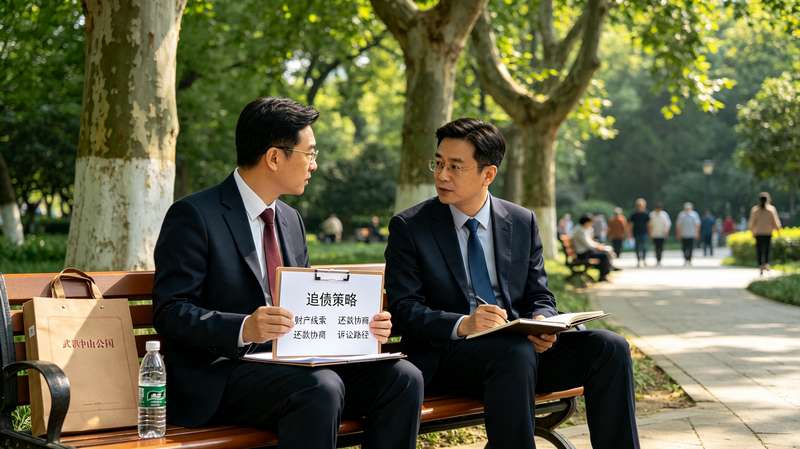
从接案到结案,全程跟单的能力同样不可小觑。所谓跟单,不是机械地记录进度节点,而是要持续监控对手方的财务异动、工商变更、关联交易线索,甚至关注行业政策与示范性判例的最新走向。本案中,若未能在证据交换前捕捉到基金收到的两笔分红记录,后续调减基数的论证便失去了事实支点。实务中,许多案件之所以被动,并非启动时机或条款设计存在致命缺陷,而是案件推进过程中错过了重新解构事实的时间窗。
商事争议的本质是商业风险的二次分配。律师的价值,不在于担保某一诉讼请求必然获得支持,而在于通过严密的策略推演,将不确定的法律风险转化为可量化、可对冲、可管理的商业决策选项。对于企业而言,选择跟单律师的意义,在于那间闭门推演的会议室里,多个版本的结局已经被推演过、权衡过、预案过。最终呈现在仲裁庭或法庭上的,但是是其中最经得起压力测试的一个版本而已。
法律服务行业正在经历标准化与产品化的浪潮,但高标的、跨领域、多程序的商事争议,依然依赖资深律师的经验直觉、逻辑重构与临场应变。多套策略,是给未知留出余地;全程跟单,是让每一个余地都转化为当事人的谈判筹码。
如果您对本站有任何建议,欢迎您提出来!本站部分信息来源于网络,如果侵犯了您权益,请联系我们删除!